 0120-8148-52
新着情報
- お役立ち情報
車を売ったお金に所得税はかかる?通勤・買い物用の車と事業用の車の違い、長崎での相談先
車を売って代金を受け取ったあと、「このお金は所得として申告しないといけないのでは」と気になる方もいるでしょう。先に答えると、国税庁は、通勤用の自動車など生活に通常必要な動産を売ったことによる所得には、所得税を課税しないとしています。会社員などが自家用車をたまたま売る行為は、消費税の対象となる取引にもならないと説明しています。一方、事業に使っていた車を売った場合は、消費税の課税の対象となる取引に当たるとされています。所得税でも、生活用の車と同じ非課税の扱いにはならないと考えられます。つまり、税金がかかるかどうかは、売った値段よりも、その車を何に使っていたかで分かれます。どちらか判断がつかない場合は、売る前か申告の前に税務署へ相談するのが確実です。
この記事では、長崎で車を売る個人の方に向けて、所得税と消費税の考え方、課税される場合の計算のしかた、手元に残しておく書類、県内の相談先を順に整理します。個別の税額の計算や、法人名義の車の扱いは取り上げません。
「車を売ったときの税金」は3つに分けて考える
車の売却と税金の話では、性質の違う税金が混ざりがちです。まず次の3つを分けておくと、どこに何を確かめればよいかが見えてきます。
- 所得税:車を売って得た所得に税金がかかるか。国税で、相談先は税務署
- 消費税:車を売る取引そのものが課税の対象になるか。事業者が事業として売る場合に関係する
- 自動車税・軽自動車税:車を持っていることにかかる毎年の税金。地方税
国税庁は、自動車税についての質問は担当区域の自動車税事務所等へ、軽自動車税や個人住民税は市区町村へ問い合わせるよう案内しています。売却後の自動車税の扱いは車を売ると自動車税は戻る?で解説しているため、この記事では所得税と消費税を中心に見ていきます。
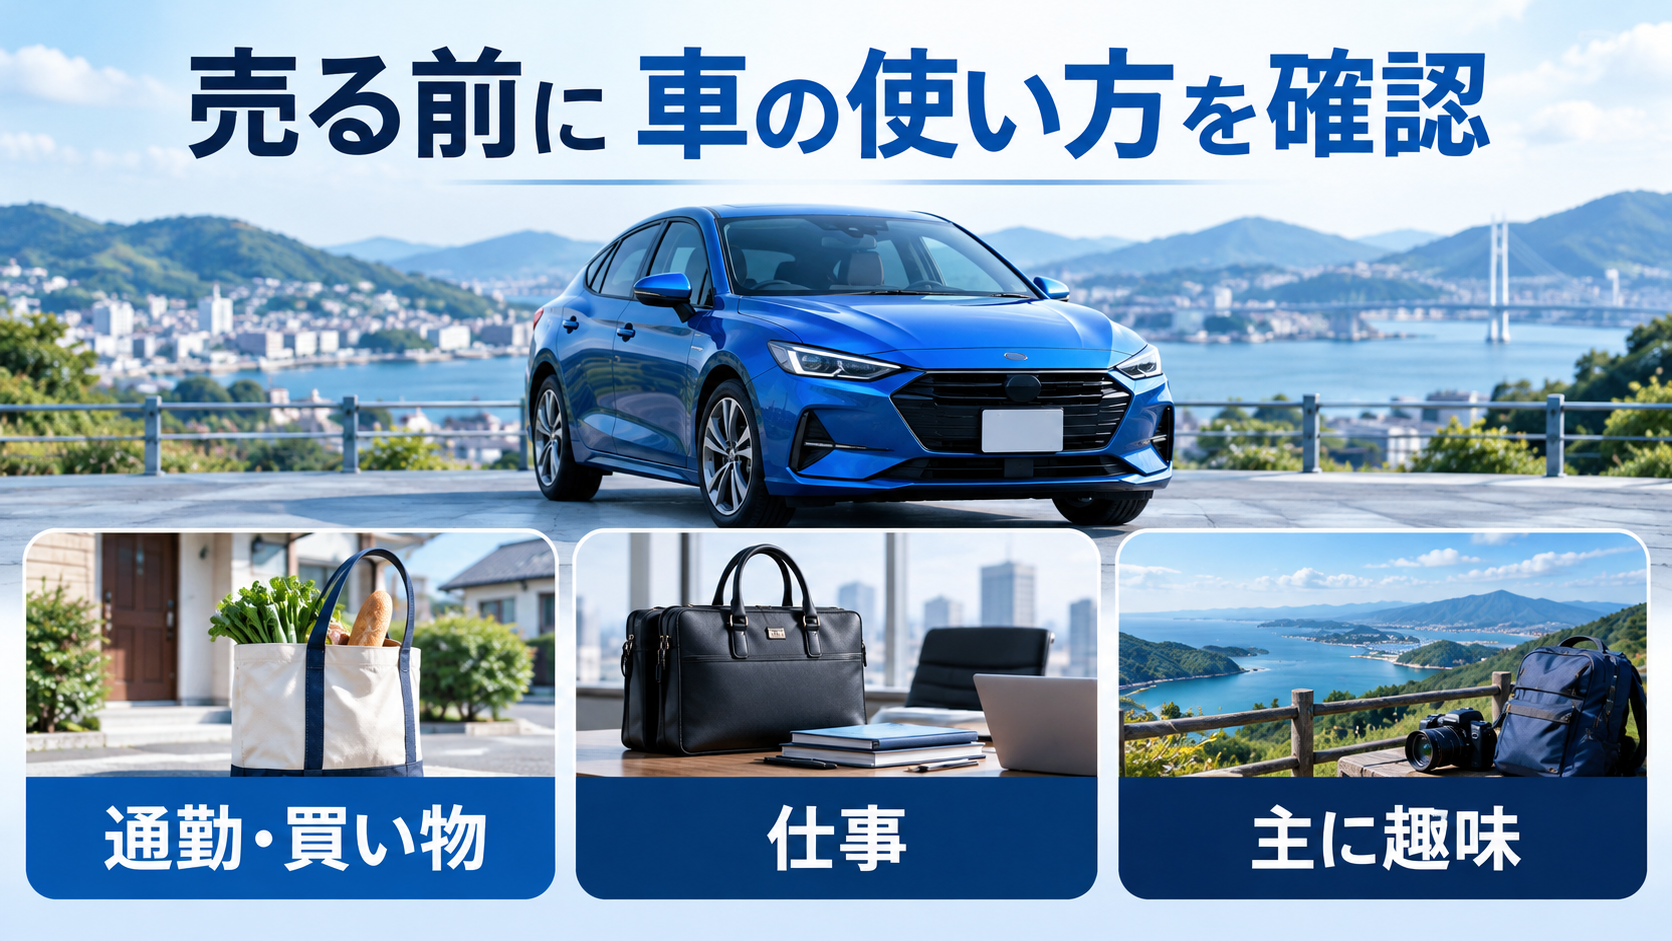
通勤・買い物に使っていた車は、所得税が課税されない
国税庁のタックスアンサー「譲渡所得の対象となる資産と課税方法」では、所得税の課税されない譲渡所得の一つとして「生活用動産の譲渡による所得」を挙げています。その例として示されているのが、家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産です。例外として除かれているのは、貴金属や宝石、書画、骨とうなどで1個または1組の価額が30万円を超えるものです。
同じページでは、譲渡を「有償無償を問わず、所有資産を移転させる一切の行為」と説明しています。買取店に売る場合も、知人に売る場合も、車を手放して代金を受け取ることに変わりはありません。売る相手によって所得税の考え方が変わるわけではないと考えられます。個人間で売るときの手続き面の注意は車を個人間で売る前にをご覧ください。
消費税についても、国税庁は「給与所得者がたまたま自家用車を売却する行為など」は事業として行う取引にならないとしています。個人事業者であっても、事業用でない自家用車を売った場合は、消費税は課税されないと説明しています。
課税の対象になりうる場合と、所得の計算のしかた
注意が必要なのは、生活に通常必要な動産とはいえない車です。
- 事業に使っていた車:仕事の配達や営業に使い、事業の資産として扱ってきた車
- 主に趣味のために持っていた車:国税庁は「生活に通常必要でない資産」として、主に趣味、娯楽、保養、鑑賞の目的で持つ資産(ゴルフ会員権等)を挙げています。今回確認したページでは、車が明示的な例として挙がってはいません。どちらに当たるかは使い方によるため、税務署に確認してください
こうした車を売って利益が出た場合、土地・建物・株式等以外の資産の譲渡として、給与などほかの所得と合わせて計算する「総合課税」の対象になります。国税庁が示す計算式は次のとおりです。
譲渡所得の金額=譲渡価額-(取得費+譲渡費用)-特別控除額(最高50万円)
取得費は一般に購入代金のことで、購入手数料なども含みます。ただし、車のように使ったり時間がたったりして価値が減る資産は、減価償却費に相当する額を差し引いた金額になります。譲渡費用は、売るために直接かかった費用です。持っていた期間が5年を超える場合は長期譲渡所得となり、その2分の1が総合課税の対象になります。特別控除の50万円は、その年の長期と短期の譲渡益を合わせた額に対しての上限です。
確定申告が必要かどうかは、ほかの所得とあわせて判断します。たとえば給与を1か所から受けていて、その全部が源泉徴収の対象となる会社員の場合、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が必要とされています。
個人事業者が仕事に使っていた車を売るとき
国税庁は、商品の配達に使っていたトラックを売ったときのように、事業に使っていた自動車などの事業用資産を売った場合も、事業として行う取引になると説明しています。つまり消費税の課税の対象です。仕事と家庭の両方で使っていた資産を売った場合は、事業用の部分が課税の対象になる(按分する)と、国税庁の質疑応答事例は回答しています。
ただし、実際に消費税を納める義務があるかどうかは、事業者ごとに異なります。国税庁によると、基準期間(個人事業者は前々年)の課税売上高が1,000万円以下の場合、原則として納税義務が免除されます。一方、適格請求書発行事業者の登録を受けている場合などは免除されません。自分がどちらに当たるかは、これまでの申告の内容で確かめてください。なお、仕事と家庭の両方で使っていた車の所得税の扱いは、今回確認した国税庁の資料には車の例として示されていませんでした。帳簿での扱いとあわせて、税務署か税理士に確認するのが確実です。
売る前後に手元にそろえておく書類
課税されるかどうかの判断や、申告が必要になったときの計算には、使い方と金額を示す資料が役に立ちます。次の順に確認しておくと、相談のときにも説明しやすくなります。
- 使い方を整理する:通勤や買い物だけか、事業にも使っていたか。事業の帳簿や固定資産の一覧に載せていたかも確かめます。
- 買ったときの書類を探す:注文書、売買契約書、領収書など、購入代金や手数料が分かるもの。
- 売ったときの書類を保管する:買取の契約書、金額の明細、入金の記録。名義変更などの手続きの書類については長崎で車を売る流れ・必要書類で紹介しています。
- 売るためにかかった費用の領収書を残す:譲渡費用に当たる可能性がある支出です。
- 迷う点を書き出して相談する:車の使い方、持っていた期間、金額をメモにしてから問い合わせます。
長崎県内で相談するとき
国税庁の案内によると、長崎県には長崎、佐世保、諫早、島原、平戸、福江、壱岐、厳原の8つの税務署があります。たとえば長崎税務署は長崎市・西海市・西彼杵郡、諫早税務署は諫早市・大村市、福江税務署は五島市・南松浦郡を管轄しています。離島では、壱岐市は壱岐税務署、対馬市は厳原税務署の担当です。住所によって担当が決まり、管轄区域の変更のお知らせも掲載されているため、国税庁の「税務署所在地・案内(長崎県)」で最新の情報を確かめてください。
電話で相談する場合は、国税相談専用ダイヤル(0570-00-5901)に電話し、音声ガイダンスで「3」(譲渡所得、相続税、贈与税、財産評価)や「5」(消費税、印紙税)を選ぶと、国税局の電話相談センターにつながると案内されています。受付は8時30分から17時までで、土日祝日と12月29日から1月3日は除かれます。
よくある質問
ディーラーの下取りに出した場合も同じですか?
下取りも、車を手放して対価を受け取る点では売却と同じです。通勤や買い物に使っていた車かどうかで考え方が分かれる点は変わらないと考えられます。
買ったときより高く売れました。申告は必要ですか?
生活に通常必要な車であれば、国税庁はその譲渡による所得を課税しないとしています。事業用など課税の対象になる車の場合は、上の計算式で所得を求め、ほかの所得とあわせて申告が必要か判断します。
売って損が出た場合、ほかの所得と差し引けますか?
国税庁は、主に趣味などの目的で持つ「生活に通常必要でない資産」の所得の計算で生じた損失は、ほかの所得と損益通算できないとしています。通勤や買い物に使っていた車の売却で損が出た場合の扱いは、今回確認した資料には書かれていなかったため、必要であれば税務署に確認してください。
税務署に相談するとき、何を伝えればよいですか?
車の使い方、買った時期と金額、売った時期と金額、売るためにかかった費用を伝えると、話が進めやすくなります。分からない項目は「不明」と伝えてかまいません。
買取ラクダへのご相談
長崎で車の売却を考えている方は、廃車・車買取ラクダ長崎へご相談ください。売却後に税金の確認が必要になったときに備えて、契約の内容と金額が分かる書類は受け取って保管しておきましょう。お申し込みから引き渡しまでの流れは、次のページでご確認いただけます。
出典確認日:2026年10月13日。国税庁のタックスアンサーは令和8年4月1日現在の法令等に基づく内容です。税の扱いは個別の事情で異なるため、具体的な判断は税務署または税理士にご確認ください。
参考にした公式情報
- 国税庁「No.3105 譲渡所得の対象となる資産と課税方法」
- 国税庁「No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき)」
- 国税庁「No.3152 譲渡所得の計算のしかた(総合課税)」
- 国税庁「No.2250 損益通算」
- 国税庁「No.1900 給与所得者で確定申告が必要な人」
- 国税庁「No.6105 課税の対象」
- 国税庁「No.6109 事業者が事業として行うものとは」
- 国税庁 質疑応答事例「事業用及び家事用の両方に使用している資産を売却した場合の課税関係」
- 国税庁「No.6501 納税義務の免除」
- 国税庁「税務署所在地・案内(長崎県)」
- 国税庁「税についての相談窓口」